
Empresas y sectores que podrían estar tocando fondo. Parte 3.
Sector moda deportiva: Nike, Lululemon y Deckers. Análisis según método 6 preguntas + 1
Buenos días,
En esta última entrega os traigo otro sector que probablemente esté tocando suelo… BOOOM!
EL SECTOR DE LA MODA DEPORTIVA
Nike es como NYC, es una marca. Los Estados Unidos no se pueden permitir perder New York City, tampoco Nike.
Y lo mejor, lo voy a hacer con otro formato, para mejorar un poco el análisis, seguiré mi propio método de las 6 preguntas + 1. Para el que quiera una lectura sobre este tipo de análisis, le recomiendo mi libro. Enlace en la imágen.
Voy a repasar LULU, NIKE, y DECKERS.
LULULEMON
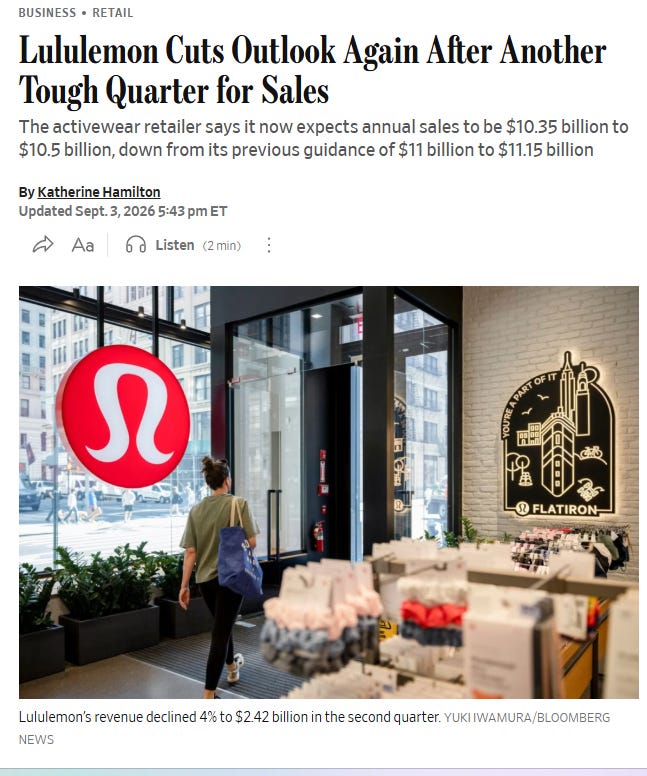
Wall Street ha pasado de amar a lo bestia a Lululemon pero hoy la da por muerta
Empiezo con esta porque es el ejemplo perfecto de empresa deportiva con la cotización destrozada. Podría estar aquí dentro porque realmente, veo que es una empresa deep value, sin embargo no la tengo en cartera aunque la conozco muy bien.
Estamos ante la primera empresa en cartera del Dr Michael Burry, por lo que es su mayor desastre en cartera en estos momentos. La semana pasada presentó resultados llegando a caer un 18% y tonteando por debajo de los 100 dólares.
La pregunta es:
¿Estamos con LULU ante una trampa de valor o es una oportunidad de esas que donde lo feo es tan feo que ya es interesante?
1. Ventaja competitiva: ¿Tiene foso real frente a sus rivales?
El foso de lululemon es su marca premium.
Hay una comunidad detrás de esa marca, que habla de un estilo de vida saludable, a la gente le gusta su estilo elegante, la comodidad de sus prendas, no entraré en detalles de modelos, podéis entrar en su web y veréis productos y precios. Si vais a comprar, os recomiendo echar un vistazo en directo a sus productos.
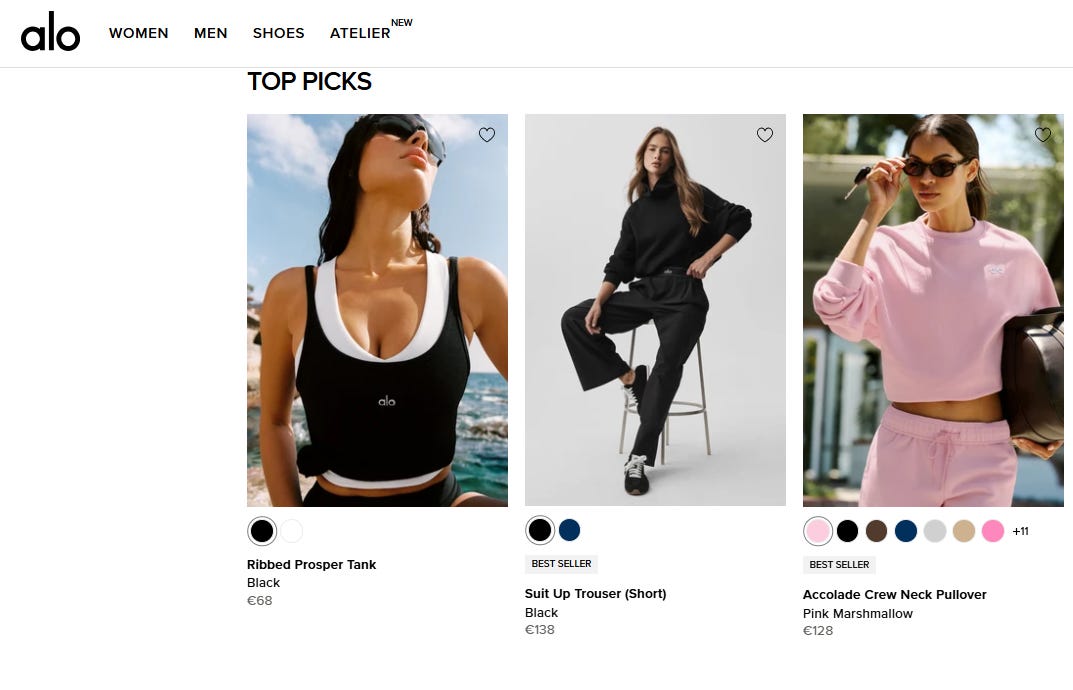
Pero vamos.. .este foso según mi opinión tiene grietas. Hay marcas como Alo Yoga o Vuori que le están quitando cuota de mercado en Estados Unidos, y una caída en ventas del 10% en ventas demuestra que el foso no es tan fuerte como se creía y la gente va buscando alternativas.
2. Flujo de caja: ¿Entra suficiente dinero para mantener la máquina en marcha?
A lo bestia. Lululemon sigue generando más de mil millones de dólares de flujo de caja libre. Incluso este último trimestre que las ventas han bajado un 9% y la guia de ingresos prevé caídas de 2 dígitos, la empresa no se queda sin gasolina. Es una máquina de imprimir dinero, pero que ingresa menos que ayer.
3. Balance: ¿Qué tiene y qué debe realmente?
Aquí estamos en su verdadero MARGEN DE SEGURIDAD.
Tiene 1500 millones en efectivo y 0 deuda a largo plazo.
Los inventarios están bien controlados y la directiva gestiona el estancamiento de forma ordenada, sin necesidad de hacer outlets ni destruir el foso de marca premium con rebajas a la desesperada.
4. Crecimiento real: ¿Gana terreno o solo se está frenando?
Aquí está el verdadero problema.
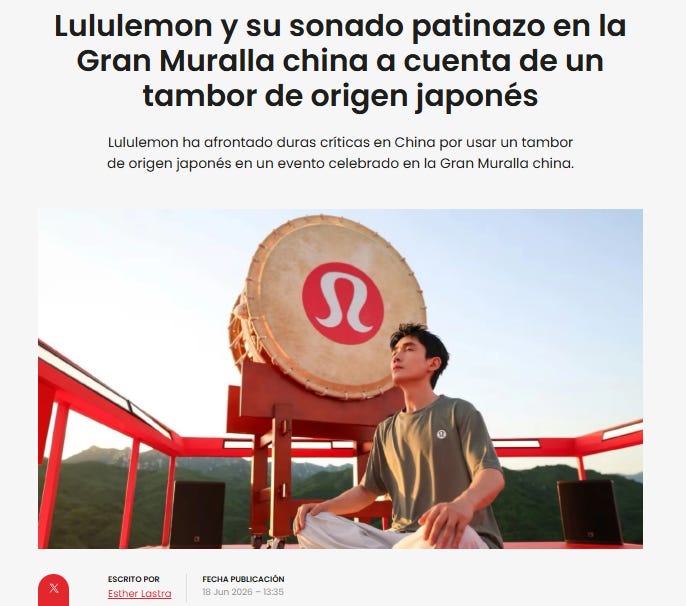
Los ingresos caen un 4%, las ventas se resienten. En China, el país que debería ser el gran motor de la marca las ventas solo crecieron un 4% después de una polémica seria. Y es que usaron un tambor japonés en su evento principal en China, cosa que molestó mucho a los chinos, noticias… algo que podría afectar aún más al consumo local.
Dicen que ganarán unos 9 dólares por acción este año, y aún situándose en el peor escenario, el negocio deberia ser capaz de dar entre 5 y 6 dólares por acción de beneficios. No crecen igual, no están al ritmo que nos tenían acostumbrados.
5. Exposición estratégica: ¿Dónde opera, quién la dirige y qué puede pasar?
Y aquí, para mí está lo gordo del análisis. El resto es más sencillo de interpretar.
Siguen apostando por una estrategia de embajadores como Min Woo Lee, la estrella del Golf así como Lewis Hamilton, veterano de la formula 1, con lo que intentan captar más público masculino.
Y aquí viene lo serio para mi. A un per entre el 8 y el 10… lululemon es una perla.
Una perla para un fondo de capital privado.
Sí. Así lo creo y aquí está el tema. No hay más que mirar entre sus inversores institucionales para saber que esta situación puede estar cerca. Podrían plantearse pagar entre 15 o 20 mil millones de dólares por una empresa sin deuda que genera mil millones en caja libre. Esto es un negocio redondo para uno de esos. ¿Qué supondría? Una OPA a 150-200 dólares por acción, lo que nos daría una prima de un 50% respecto al precio de hoy, eso sí… el que esté en la empresa y hubiera comprado a 400 o 500 dólares por acción, no estará nada alegre con esto que planteo.
Y luego está Michael Burry, vuelvo a él. Si Burry está rondando a estos precios por debajo de los 100 dólares es porque ve un descuento cuantitativo claro en el balance y caja.