
Tres dividendos que podría cobrar, pero no a cualquier precio
Visofan, LondonMetric, Realty Income y una sorpresa grande al final del post.
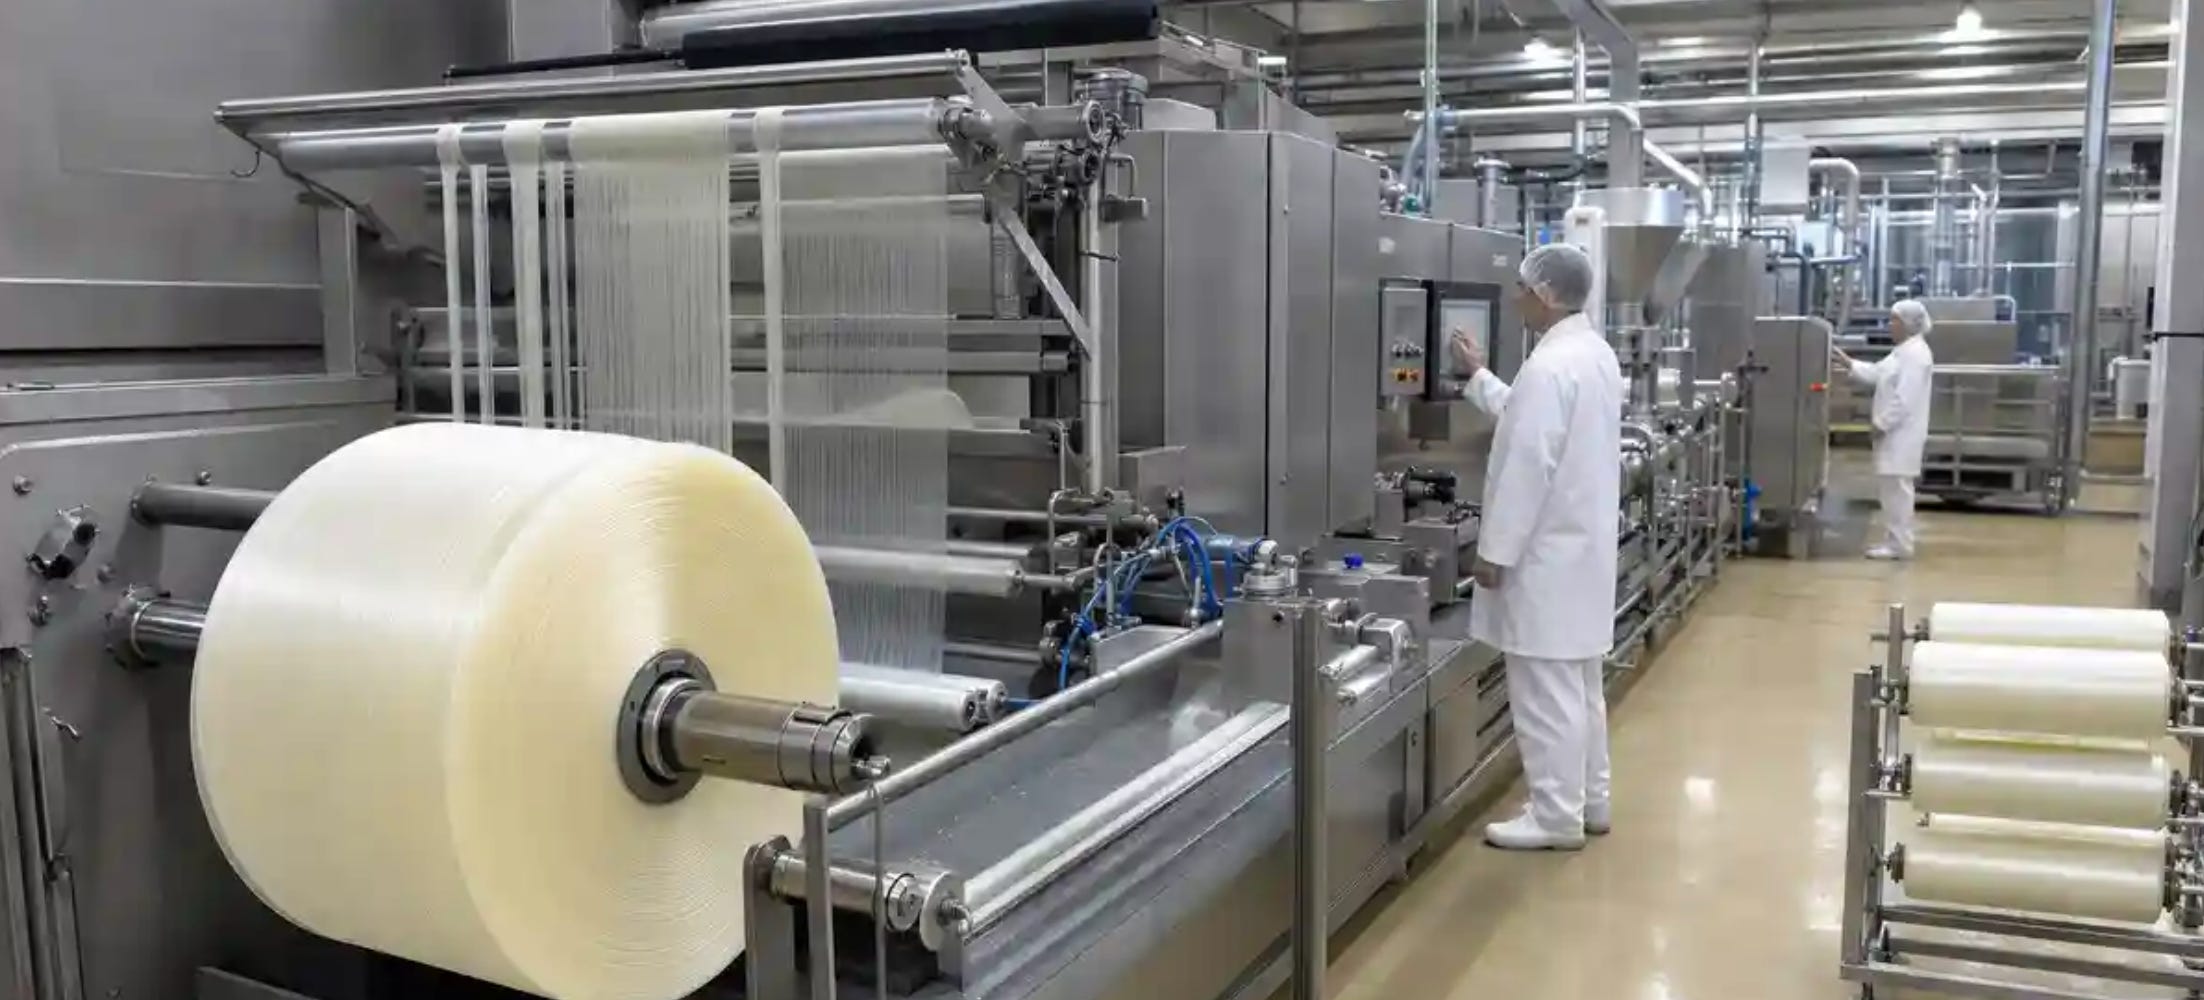
Buenos días,
Esta semana os confieso algo que de entrada puede que no sea muy racional. Me da tranquilidad y me gusta ver caer dividendos.
Eso que abres el broker, un martes como hoy y compruebas que ha entrado un pago, aunque sea pequeño. Es algo que me produce una satisfacción difícil de explicar, y si además llega con más frecuencia, mejor todavía.
Y se que hay un gran público que invierte solo por dividendos, no me voy a meter en ese berenjenal, pero no es lo más eficiente. Fiscalmente, cobrar ese pago significa adelantar el pago de impuestos. Una empresa que reinvierte o se pone a recomprar sus propias acciones, te permite decidir cuando vas a materializar de alguna manera tus ganancias. Esto es algo irrebatible, y lo siento por los amantes del dividendo, pero estsa empresas de entrada no tienen el crecimiento que tienen las no dividenderas.
Pero hay más cosas en esto de la inversión. Una cartera co la que uno puede dormir tranquilo es una cartera que tiene más posibilidades de mantener cuando lleguen las caídas. Así que… puede que más de uno pueda aceptar esa debilidad fiscal con la condición de no tener que pagar de más por ella.
Esta semana os traigo tres empresas para esa parte de la cartera tranquila.
Viscofan, LondonMetric y Realty Income.
Y voy a hablar de ellas porque me gustan sus negocios, pero no por los mismos motivos, y además hay un tema que me cambia bastante la comparación. No es lo mismo el dividendo que anunca una empresa que el dinero que llega finalmente a tu bolsillo.
Vamos a verlo.
Para mi primero va la calidad, y después la rentabilidad de ese dividendo.
Un buen dividendo, dividendo jugoso, no convierte a una empresa en una buena inversión. Habrá muchos que en sus inicios han picado con empresas que reparten un 10-15% de rentabilidad por dividendo, y al año o dos han quebrado o ha caído su cotización al máximo. Detrás de algo así puede haber un deterioro de negocio, una deuda enorme o que se va engordando o un reparto que es evidente que no es sostenible.
Por eso, antes de mirar el yield de un dividendo siempre me haría algunas preguntas.
¿Es un buen negocio? Busco lo de siempre, ventajas competitivas, moat, margenes estables y una deuda controlada o baja.
¿Puede pagar todo eso que nos promete? Hay que saber qué tipo de empresa vamos a analizar para mirar exactamente lo que vamos a ver. En industriales toca mirar el beneficio y la generación de caja, en los REIT, prefiero el AFFO.
¿Qué rentabilidad me dará la empresa a 5 años? Aquí vuelvo a lo de siempre, que pasará en un futuro en un escenario malo, en el prudente y el base, y ahí combino el crecimiento, los dividendos y la valoración de salida.
Y algo más, en este tipo de empresas, aquí me plantearía una pregunta que muchos olvidan, y no hay que romantizar. ¿Donde está esa empresa ? porque dependiendo del lugar, variará el dinero que me llegará después de impuestos.
El dividendo pasa por caja de Hacienda
La fiscalidad nos puede cambiar mucho la rentabilidad de una inversión en una empresa de este tipo. Cuando nos pagan un dividendo, el país donde está domiciliada esa empresa puede retener una parte antes de que ese dinero llegue a nuestro broker. Después entra en juego nuestro país de residencia. Después hay que saber sobre convenios, tenemos convenios de doble imposición que evitan en parte, que pagues dos veces por el mismo ingreso, pero no siempre eliminan papeleo ni retenciones excesivas.
Como la mayoría de mis lectores estáis en España, esto es lo que hay.
Viscofan: la retención a cuenta habitual es del 19 %. La tributación definitiva depende de la base del ahorro de cada uno, cuyos tipos van del 19 % al 30 %.